
Jaunākie
Atbilstošākie
Lasītākie
Vienādo komandējumu kompensācijas noteikumus robežsargiem
Iepriekš Ministru kabineta (MK) noteikumi Nr.969 “Kārtība, kādā atlīdzināmi ar komandējumiem saistītie izdevumi” nenoteica vienotu principu robežsardzes, kas piedalās robežu stiprināšanas pasākumos, komandējumu izdevumu atlīdzināšanai. Proti, vienā gadījumā izdevumus varēja atlīdzināt pēc Eiropas Savienības normām, bet citos gadījumos – piemērojot MK noteikumus. Līdz ar to tika pieņemti grozījumi noteikumos, lai šis jautājums tiktu sakārtots.
•
31.01.2025
Kādi nodokļi jāpiemēro, nopērkot kemperi?
Lasītājs jautā: Vai sabiedrība ar ierobežotu atbildību drīkst iegādāties kemperi saimnieciskās darbības vajadzībām? Ja drīkst, kādi nodokļi jāpiemēro? Sabiedrība kemperi plāno izmantot komandējuma vai darba braucienu vajadzībām, kā arī kolektīva saliedēšanās pasākumiem. Sabiedrība nenodarbojas ar kemperu nomas/īres pakalpojumu sniegšanu.
•
14.01.2025
Budžeta iestāžu grāmatvedības jaunumi
Jaunais gads atnesis izmaiņas budžeta iestāžu grāmatvedībā – ar grozījumiem Ministru kabineta noteikumos Nr.87 “Grāmatvedības uzskaites kārtība budžeta iestādēs” tiek mainīts kontu plāns, pamatlīdzekļu klasifikācija, soda naudu uzskaite un citas būtiskas lietas. Pie tam daļa no izmaiņām jāsāk piemērot no 2025.gada 1.janvāra. Izskatām būtiskāko!
•
16.12.2024
Nemateriālā ieguldījuma izveides izmaksu uzskaite
Uzņēmums ir uzsācis sistēmas izveidi, kas ļaus klientiem veikt pasūtījumus un to apmaksu. Sākotnēji sistēmas programmēšanas pakalpojumi tika grāmatoti nemateriālā aktīva izveides kontā. Sistēma jau ir nonākusi līdz posmam, kurā klienti var sākt veikt pasūtījumus, tomēr paralēli turpinās tās uzlabošanas darbi. Vai sistēmas izveides izmaksas būtu jāpārgrāmato uz pamatlīdzekļa kontu? Kā palielināt nemateriālā aktīva vērtību, ja regulāri tiek veikti tā uzlabojumi?
•
28.11.2024
Pamatlīdzekļa izveide, saņemot “Altum” atbalstu
Sabiedrība “A” noslēgusi aizdevuma līgumu ar “Altum” par 70 000 eiro pamatlīdzekļa izveidei. Līgumā ir paredzēta “A” līdzdalības maksa – 1000 eiro. Pamatlīdzekļa izveidi veic sabiedrība “B”, kas izraksta avansa rēķinu par pamatlīdzekļa izveides daļu – 51 000 eiro apmērā. “A” samaksā 1000 eiro, bet pārējo apmaksā “Altum” uz aizdevuma līguma pamata. Pabeidzot pamatlīdzekļa izveides darbus, “B” izsniedz pieņemšanas-nodošanas aktu un rēķinu par atlikušo summu – 20 000 eiro. “Altum” apmaksā šo summu, kas pēc līguma noteikumiem ir aizdevuma neatgriežamā daļa, un samazina kopējo aizdevuma summu. Kā šo darījumu pareizi iegrāmatot?
•
24.10.2024
Vai apdrošināts debitors ir šaubīgs?
Vai apdrošināts klients, par kuru apdrošināšanas kompānija izmaksā tikai 85% no parāda, var tikt uzskatīts par šaubīgu vai bezcerīgu debitoru un atlikušo parādu norakstīt bez uzņēmumu ienākuma nodokļa aplikšanas, pat ja uzņēmums turpina darboties? Vai apdrošināšana ir pietiekams pierādījums?
•
14.10.2024
Dokumenti preču kustībai, līgums auto izdevumu kompensācijai un krājumu zudumu normas
Oktobra rīti, kas mēdz būt miglā tīti un visai drēgni, ir īstais laiks, lai atskatītos uz "iFinanses" septembra lasītāko rakstu TOP3.
•
10.10.2024
Automātiskās degvielas uzpildes stacijas čeks PVN atskaitīšanai
Uzņēmuma darbinieks iegādājies degvielu automātiskajā degvielas uzpildes stacijā, izmantojot skaidru naudu. Ar degvielas pārdevēju nav noslēgts sadarbības līgums, un uzņēmumam nav izsniegta degvielas karte, līdz ar to netiek saņemts kopsavilkums par iepriekšējā periodā iegādāto degvielu. Vai čeks virs 30 eiro, kas izsniegts automātiskajā degvielas uzpildes stacijā, ir derīgs pievienotās vērtības nodokļa atskaitīšanai?
•
08.10.2024
IIN atvieglojums par jaunieti, kas skolas laikā turpina strādāt
Vasara ir periods, kad skolēni un pusaudži labprāt strādā, lai gūtu pirmo darba pieredzi un nopelnītu naudu, tādā veidā iegūstot pirmo finansiālo neatkarību no vecākiem. Turklāt tajā pašā laikā vienam no vecākiem arī ir ieguvums – iedzīvotāju ienākuma nodokļa atvieglojums. Tomēr rodas jautājums – vai vecāki var saņemt nodokļa atvieglojumu arī tad, ja bērns turpina strādāt pēc vasaras sezonas beigām?
•
13.09.2024
Saules paneļu iegūtās un izlietotās enerģijas uzskaite
Tūrisma mītne ir uzstādījusi saules paneļus. Kā veikt uzskaiti par iegūto un izlietoto enerģiju?
•
27.08.2024
Dokumenti preču kustības pierādīšanai
Ņemot vērā, ka noliktavas pamatdarbība ir preču saņemšana, uzglabāšana un nosūtīšana, tad būtiski ir veikt preču uzskaiti, kas palīdz kontrolēt un pārzināt preču plūsmas. Lai nodrošinātu iespējami pilnīgu un korektu preču plūsmas uzskaiti noliktavā un grāmatvedībā, nepieciešami attaisnojuma dokumenti. Kādi dokumenti palīdz pierādīt preču transportēšanu?
•
19.08.2024
Preču kustība noliktavās
Iepriekš apskatījām, kā organizēt noliktavas darbu, lai būtu ērti veikt preču uzglabāšanu, saglabāšanu un tālāku izplatīšanu. Tomēr tikpat svarīgi atcerēties, ka pastāv dažādi noliktavu veidi, kas atšķiras pēc to funkcijām un darbībām. Apskatām iespējamos noliktavu veidus un ar tiem saistītās darbības, tostarp grāmatvedības nianses.
•
22.07.2024
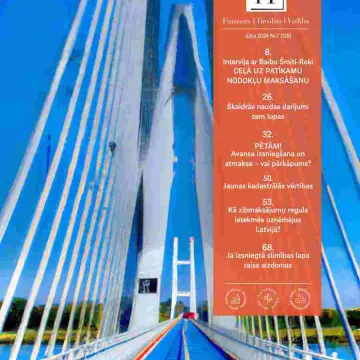
Iznācis žurnāla “iFiT" 2024.gada jūlija numurs
Vai ģimeņu saliedēšanās pasākums ir personāla ilgtspējas pasākums? Kā organizēt noliktavu? Vai regulāra avansa izsniegšanu un atmaksa ir pārkāpums? Kā zibmaksājumu regula ietekmēs uzņēmējums Latvijā? Atbildes uz šiem un citiem uzņēmumam ikdienā būtiskiem jautājumiem atradīsiet jaunajā drukātā žurnāla “iFiT” numurā!
•
05.07.2024
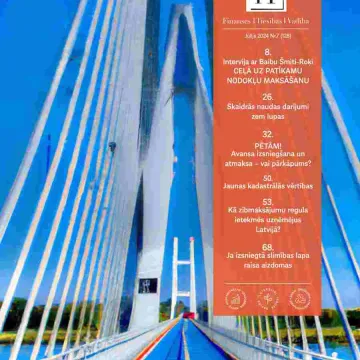
Iznācis žurnāla “iFiT" 2024.gada jūlija numurs
Vai ģimeņu saliedēšanās pasākums ir personāla ilgtspējas pasākums? Kā organizēt noliktavu? Vai regulāra avansa izsniegšanu un atmaksa ir pārkāpums? Kā zibmaksājumu regula ietekmēs uzņēmējums Latvijā? Atbildes uz šiem un citiem uzņēmumam ikdienā būtiskiem jautājumiem atradīsiet jaunajā drukātā žurnāla “iFiT” numurā!
•
05.07.2024
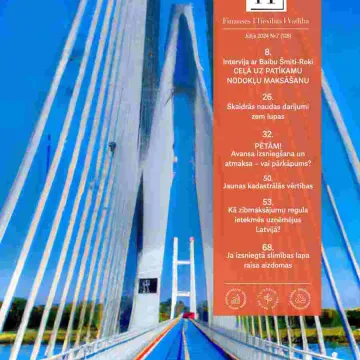
Iznācis žurnāla “iFiT" 2024.gada jūlija numurs
Vai ģimeņu saliedēšanās pasākums ir personāla ilgtspējas pasākums? Kā organizēt noliktavu? Vai regulāra avansa izsniegšanu un atmaksa ir pārkāpums? Kā zibmaksājumu regula ietekmēs uzņēmējums Latvijā? Atbildes uz šiem un citiem uzņēmumam ikdienā būtiskiem jautājumiem atradīsiet jaunajā drukātā žurnāla “iFiT” numurā!
•
05.07.2024
Atbild eksperts
Atbild
Anna Jesemčika
Atbild
Jānis Mirķis
Atbild
Edgars Vilnis
Atbild
Gundega Dambe
Atbild
Linda Puriņa
Noderīgi