Jauns regulējums elektroauto uzlādei

Ziņot par kļūdu!
Jauns regulējums elektroauto uzlādei
22.04.2026.  •  2 MIN
Jauns regulējums elektroauto uzlādei
Autors
iFinanses

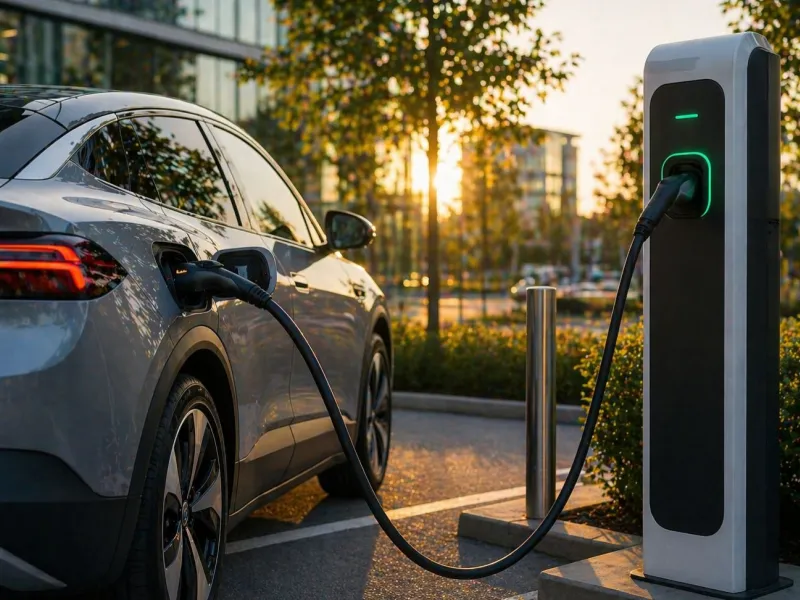
No 2025.gada beigām ieviests jauns regulējums, kas ļauj darba devējiem kompensēt darbiniekiem elektroauto uzlādes izmaksas mājās bez algas nodokļa – solis, kas veicina gan mobilitāti, gan elastīgāku darba organizāciju, skaidro Valsts ieņēmumu dienests metodiskajā materiālā.

Valsts ieņēmumu dienests (VID) papildinājis metodisko materiālu ar jaunu nodaļu par uzņēmuma elektromobiļu uzlādes izmaksu kompensēšanu darbiniekiem. Grozījumi Ministru kabineta noteikumos Nr.899 stājās spēkā 2025.gada 23.decembrī un ievieš skaidru kārtību, kā šādus maksājumus neaplikt ar iedzīvotāju ienākuma nodokli (IIN).

Jauna pieeja kompensācijām

Saskaņā ar regulējumu darbiniekam var kompensēt elektroenerģijas izmaksas par uzņēmumam piederoša elektroauto uzlādi dzīvesvietā, nepiemērojot algas nodokli. Tas iespējams, ja tiek ievēroti konkrēti nosacījumi, kas izriet no likuma “Par iedzīvotāju ienākuma nodokli” normu piemērošanas kārtības (MK noteikumi Nr.899).

Lai piemērotu atbrīvojumu, jāizpildās vairākiem kritērijiem – piemēram, transportlīdzeklim jābūt aplikta ar uzņēmumu vieglo transportlīdzekļu nodokli vai atbrīvotam no tā (Transportlīdzekļa ekspluatācijas nodokļa likuma 14.panta pirmās daļas 5. un 6.punkts), kā arī elektroenerģijas līgumam jābūt noslēgtam uz darbinieka vārda.

Uzskaite un grāmatvedība

VID uzsver, ka arī elektroauto gadījumā piemērojamas vispārīgās grāmatvedības prasības, kas noteiktas Grāmatvedības likumā un MK noteikumos Nr.877. Tas nozīmē, ka uzņēmumam jānodrošina precīza darījumu uzskaite un jāspēj izsekot elektroenerģijas patēriņam.

Svarīga ir arī Uzņēmumu ienākuma nodokļa likuma 8.panta piektās daļas 5.punkta piemērošana – elektroenerģijas patēriņš nedrīkst pārsniegt ražotāja noteikto normu vairāk par 20%. Aprēķinos var izmantot gan ražotāja datus, gan publiski pieejamus testu rezultātus.

Piemērs:

Ja elektroauto patēriņš pēc ražotāja datiem ir 178 Wh/km, bet testos konstatēts pat 241 Wh/km, uzņēmums drīkst izmantot augstāko rādītāju nodokļu aprēķinam.

Savukārt, ja darbinieks dzīvo īrētā īpašumā un elektroenerģijas līgums nav uz viņa vārda, kompensācijai nevar piemērot nodokļu atbrīvojumu – tā kļūst par apliekamu ienākumu.
 

Pamanīji kļūdu?
Iezīmē tekstu un spied "ziņot par kļūdu".
Komentāri
Lai komentētu, autorizējies!
Autorizēties
Vēl no šīs rubrikas
Neapliekamais minimums 2027.gadā – 570 eiro Neapliekamais minimums 2027.gadā – 570 eiro
  •  
23.10.2026
Precizēs ostu teritoriju iedalījumu Precizēs ostu teritoriju iedalījumu
  •  
23.10.2026
Atbalsta enerģētikas uzņēmumu virspeļņas aplikšanu ar nodevu Atbalsta enerģētikas uzņēmumu virspeļņas aplikšanu ar nodevu
  •  
23.10.2026
Kļūdainie antidempinga maksājumi tiks atmaksāti Kļūdainie antidempinga maksājumi tiks atmaksāti
  •  
23.10.2026
Vēlas vienkāršot personas datu apstrādes prasības Vēlas vienkāršot personas datu apstrādes prasības
  •  
23.10.2026
Palīdzēs atklāt interešu konflikta riskus iepirkumos Palīdzēs atklāt interešu konflikta riskus iepirkumos
  •  
23.10.2026
Ārzemniekiem, kuri vēlas strādāt, par sevi jāsniedz vairāk ziņu
  •  
23.10.2026
Atklāj negodīgu komercpraksi ar piegādes izdevumu atmaksu
  •  
23.10.2026
Kompensēs zemes likumiskās lietošanas maksas un nodokļa starpību
  •  
23.10.2026
Par nelikumīgu valsts atbalstu būs jāatmaksā procenti
  •  
22.10.2026
Mazajiem iepakojuma ražotājiem plāno atvieglot prasības
  •  
22.10.2026
Valsts iestādēm līdz gada beigām ierobežo līgumu slēgšanu
  •  
22.10.2026
Uzņēmumu vieglo transportlīdzekļu nodoklis – arī privātiem auto
  •  
22.10.2026
Būs minimālā zemes likumiskās lietošanas maksa
  •  
22.10.2026
Atklātas divas kritiskas PHP programmatūras ievainojamības, kas var apdraudēt tīmekļa vietņu drošību
  •  
21.10.2026
Par mums Attālinātais līgums Ētikas standarts Sīkdatnes Lietošanas noteikumi un datu privātuma politika
Klientu apkalpošana
Tālrunis: 67280693
E-pasts: info@iZurnali.lv
Darba laiks: 8:00 – 16:30 (I-V)
Redakcija
Tālrunis: 22330714
E-pasts: redakcija@iZurnali.lv
Darba laiks: 8:00 – 16:00 (I-V)
Reklāma
Tālrunis: 29404257
E-pasts: janis@iZurnali.lv
Konferences un semināri
Tālrunis: 66915571
E-pasts: seminari@iZurnali.lv
Darba laiks: 8:00 – 16:00 (I-V)
Rekvizīti
SIA "Izdevniecība iŽurnāli"
Juridiskā adrese: Lastādijas iela 10, Rīga, LV-1050
Biroja adrese: Lastādijas iela 12, Rīga, LV-1050
Reģistrācijas numurs: 40103221835
PVN reģistrācijas numurs: LV40103221835
Swedbank, LV48HABA0551024842696
SEB banka, LV84UNLA0055004409856
© 2009 - 2026 SIA "Izdevniecība iŽurnāli"
MIA Logo