Kad pieļaujams tiešs elektrības savienojums no ražotāja

Ziņot par kļūdu!
Kad pieļaujams tiešs elektrības savienojums no ražotāja
07.09.2026.  •  2 MIN
Kad pieļaujams tiešs elektrības savienojums no ražotāja
Autors
iFinanses 360

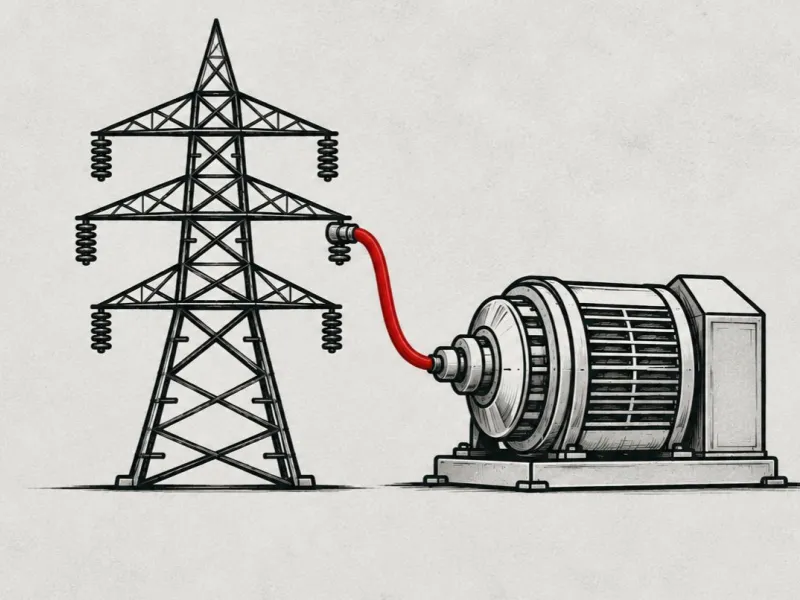
Eiropas Savienības Tiesai būs jāatbild, kādos gadījumos ir pieļaujams tiešs elektrības savienojums no ražotāja līdz klienta mājsaimniecībai, apejot starpnieksavienojumu un nemaksājot attiecīgās izmaksas, izriet no apvienotajām lietām C-722/24 “Elektro bizness” un C-756/24 “Jelgavas autobusu parks” kas ierosinātas pēc Senāta vēršanās Eiropas Savienības tiesā, kurās ģenerāladvokāts 2026.gada 12.februārī sniedzis savus paskaidrojumus.

Eiropas Savienības tiesas (EST) apvienoto lietu centrālais jautājums bija, vai iespēju tieši saņemt elektrības savienojumu bez starpnieka tieši no ražotāja var izmantot tikai tie klienti, kuriem šāda pieslēgšanās nav iespējama tehnisku vai ekonomisku iemeslu dēļ vai arī tiešās līnijas ir pieļaujamas arī citos gadījumos, piemēram, attīstot industriālos objektus vai decentralizēti ražojot un piegādādājot zaļo enerģiju.

Pamatjautājums ir svarīgs, jo izmantojot starpnieksavienojumu starpniekam tiek maksāts arī par izmaksām, kas rodas izmantojot šādu starpnieksavienojumu.

EST ģenerāladvokāts uz šo jautājumu atbildēja, uzsverot, ka tiešais savienojums ir atzīts kā iekšējā elektroenerģijas tirgus sastāvdaļa saskaņā ar direktīvu 2019/944 par kopīgiem noteikumiem attiecībā uz elektroenerģijas iekšējo tirgu. Ģenerāladvokāts uzsvēra, ka tiešajai līnijai jānodrošina taisnīgs līdzsvars starp piegāžu drošību visiem klientiem un taisnīgu tīkla izmaksu sadali no vienas puses un industrijas attīstību un enerģijas ražošanas dažādošanu no otras puses.

Lietā vēl sagaidāms EST spriedums.
Pamanīji kļūdu?
Iezīmē tekstu un spied "ziņot par kļūdu".
Tēmas
Komentāri
Lai komentētu, autorizējies!
Autorizēties
Vēl no šīs rubrikas
Par elektroenerģijas tirgotāja maiņu nebūs jāmaksā Par elektroenerģijas tirgotāja maiņu nebūs jāmaksā
  •  
11.11.2026
Akcionāru personas datu publiskošana neatbilst Satversmei Akcionāru personas datu publiskošana neatbilst Satversmei
  •  
10.11.2026
Kā piemērot PVN likmes secīgām preču piegādēm? Kā piemērot PVN likmes secīgām preču piegādēm?
  •  
10.11.2026
Palielināsies uzņēmumu vieglo transportlīdzekļu nodokļa apmērs Palielināsies uzņēmumu vieglo transportlīdzekļu nodokļa apmērs
  •  
10.11.2026
Mainīsies dabas resursu nodokļa piemērošana vairākās jomās Mainīsies dabas resursu nodokļa piemērošana vairākās jomās
  •  
10.11.2026
VID skaidro SAFE PVN atbrīvojumu VID skaidro SAFE PVN atbrīvojumu
  •  
10.11.2026
VID skaidro kriptoaktīvu deklarēšanu
  •  
10.11.2026
Vienkāršos enerģijas un riepu marķējuma prasības
  •  
09.11.2026
Uz gadu atliks metāna emisiju prasības
  •  
09.11.2026
Prognozē Latvijas ekonomikas izaugsmi par 1,9%
  •  
09.11.2026
Pašvaldības varētu pašas lemt par NĪN izmaiņām
  •  
09.11.2026
Dati par piešķirto valsts un ES fondu finansējumu būs jāpublisko
  •  
09.11.2026
Nosakot stingrākas prasības Latvijas regulējumā, tās būs jāpamato
  •  
09.11.2026
Sagatavoti grozījumi likumā par nodokļiem un nodevām
  •  
06.11.2026
TOP 3: kļūdainā alga, dalība konferencē, atskaites VID
  •  
06.11.2026
Par mums Attālinātais līgums Ētikas standarts Sīkdatnes Lietošanas noteikumi un datu privātuma politika
Klientu apkalpošana
Tālrunis: 67280693
E-pasts: info@iZurnali.lv
Darba laiks: 8:00 – 16:30 (I-V)
Redakcija
Tālrunis: 22330714
E-pasts: redakcija@iZurnali.lv
Darba laiks: 8:00 – 16:00 (I-V)
Reklāma
Tālrunis: 29404257
E-pasts: janis@iZurnali.lv
Konferences un semināri
Tālrunis: 66915571
E-pasts: seminari@iZurnali.lv
Darba laiks: 8:00 – 16:00 (I-V)
Rekvizīti
SIA "Izdevniecība iŽurnāli"
Juridiskā adrese: Lastādijas iela 10, Rīga, LV-1050
Biroja adrese: Lastādijas iela 12, Rīga, LV-1050
Reģistrācijas numurs: 40103221835
PVN reģistrācijas numurs: LV40103221835
Swedbank, LV48HABA0551024842696
SEB banka, LV84UNLA0055004409856
© 2009 - 2026 SIA "Izdevniecība iŽurnāli"
MIA Logo