Valsts ieņēmumu dienestam plānots noteikt pienākumu neuzsākt vai apturēt nodokļu parāda piedziņu bezstrīda kārtībā no uzņēmuma ieguvēja, ja uzņēmuma nodevējam pasludināts maksātnespējas process.
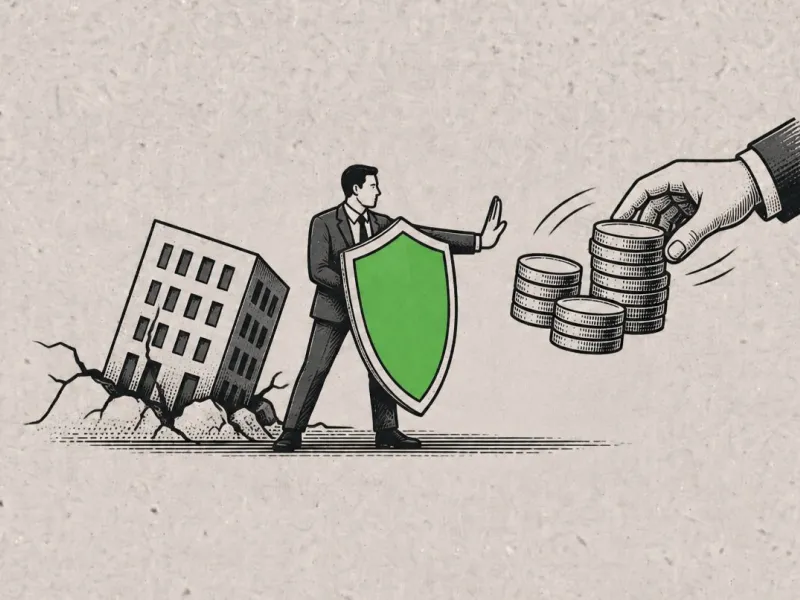
Tieslietu ministrijas izstrādātie grozījumi likumā “Par nodokļiem un nodevām” paredz mainīt pašreizējo kārtību, kurā Valsts ieņēmumu dienesta (VID) noteiktos uzņēmuma pārejas gadījumos var piedzīt uzņēmuma nodevēja nodokļu parādu no tā ieguvēja arī ārpus maksātnespējas procesa. Tas var radīt situāciju, kad VID prasījums tiek apmierināts pirms pārējo kreditoru prasījumiem.
Paredzēts, ka pēc uzņēmuma nodevēja maksātnespējas procesa pasludināšanas VID neuzsāks vai apturēs šādu piedziņu attiecībā uz nodokļu parādu, kuru no uzņēmuma ieguvēja piedzen, pamatojoties uz Komerclikuma 20. panta pirmo daļu. Ierobežojums būs spēkā līdz likumprojektā noteiktajiem maksātnespējas procesa apstākļiem vai procesa izbeigšanai. Izmaiņu mērķis ir aizsargāt kreditoru kopuma intereses.
Grozījumi likumā “Par nodokļiem un nodevām” nodoti publiskajai apspriešanai līdz 2026.gada 26.oktobrim.