Как хранить структурированные электронные счета? Есть ли разница по сравнению с документами в бумажном формате? И какой формат документа считается подлежащим хранению, а какой – оригиналом, в случае выставления структурированного счета?
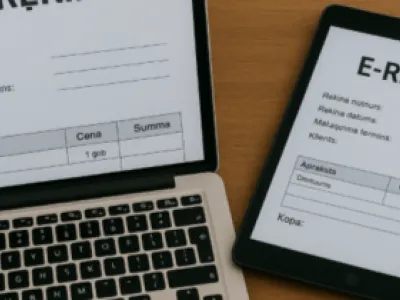
Структурированный электронный счет (э-счет) – это наше настоящее и будущее, с которым нужно считаться. Сейчас многие компании еще активно этим не пользуются, однако, как известно, все должны будут в обязательном порядке пользоваться э-счетами с 2028 года.
Отличается только формат
Э-счет, как и счет, подготовленный в любом другом формате, является оправдательным документом бухгалтерского учета. Если речь идет о хранении этих документов, то особых отличий нет. Закон "О бухгалтерском учете" (Закон о БУ) устанавливает: структурированный э-счет – счет, который подготовлен, отправлен и получен в структурированном электронном формате, что позволяет автоматически и электронно обрабатывать его [..].
Таким образом, э-счет является XML-файлом со стандартизированной структурой. Самое существенное отличие от остальных электронных документов (например, DOC, XLS или PDF) заключается в том, что э-счета подготавливаются автоматически и, если компания выполнила все необходимые действия, их обработка также происходит автоматически. Что это значит?